Tarieven en heffingskortingen 2027
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,7% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikel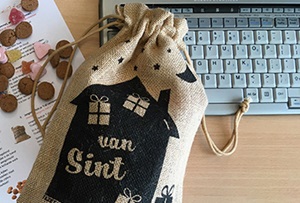
Als je een sinterklaasfeest organiseert voor je werknemers, is de standaardregel dat dit als belastbaar loon wordt beschouwd. Je wilt misschien je geld liever besteden aan iets wat je werknemers langer kunnen waarderen, zoals een feest op de werkplek. Hierdoor kun je ervoor kiezen om het sinterklaasfeest in jouw kantine, magazijn of vergaderruimte te houden. De kosten van het feest, inclusief consumpties en de locatie (jouw werkplek), blijven dan onbelast.
Let op! Deze regel geldt niet voor maaltijden.
Als je het sinterklaasfeest op een externe locatie organiseert, zijn de daarbij behorende kosten zoals de huur en consumpties wél belastbaar. Je kunt belastingheffing vermijden door de waarde van dit feest onder te brengen in de werkkostenregeling (WKR). Dit houdt in dat jouw personeel geen belasting hoeft te betalen over het feest, maar het is mogelijk dat jij als werkgever belasting moet afdragen als de totale waarde van alle vergoedingen en verstrekkingen, inclusief het sinterklaasfeest, boven de vrijgestelde ruimte van de WKR uitkomt.
Als kinderen of partners ook worden uitgenodigd voor het sinterklaasfeest, zijn de kosten voor hen vergelijkbaar met die voor jouw werknemers. Consumpties en voorzieningen op de werkplek blijven onbelast, maar als je kiest voor een externe locatie, worden deze kosten wel als loon beschouwd.
Krijgen de kinderen en ouders, mits ze zich netjes hebben gedragen, cadeautjes van de Sint? Dan zijn deze cadeaus belast. Dit geldt ook wanneer je het sinterklaasfeest op de werkplek houdt. Je kunt de waarde van de cadeaus onderbrengen in de WKR om belastingheffing bij je personeel te voorkomen. Vergeet niet om je nog beschikbare vrije ruimte in de gaten te houden.
Tip! Vraag je werknemers om een eigen bijdrage voor het sinterklaasfeest? Deze bijdrage mag je afrekenen met het bedrag dat je onderbrengt in de vrije ruimte.
In 2024 bedraagt de vrije ruimte binnen de WKR 1,92% van jouw loonsom tot €400.000, en 1,18% over het bedrag dat daarboven valt.
Let op! Als je met al je vergoedingen en verstrekkingen over de vrije ruimte gaat, betaal je als werkgever 80% belasting over het meerdere.
Voorbeeld:
Stel, jouw loonsom is €750.000. De berekening van de vrije ruimte is als volgt: 1,92% x €400.000 + 1,18% x €350.000 = €7.680 + €4.130 = €11.810. Als je dit jaar in totaal €13.000 aan vergoedingen en verstrekkingen onderbrengt in de WKR, dan betaal je 80% belasting over €13.000 - €11.810 = 80% x €1.190 = €952.
Tip! Premieheffing is niet apart verschuldigd, wat betekent dat 80% vaak voordeliger is dan het belastingbedrag dat een werknemer zou moeten betalen als je de belasting voor hem overneemt.
In de behandeling van het Belastingplan 2025 heeft de Tweede Kamer een amendement goedgekeurd om de vrije ruimte in de WKR te verhogen naar 2% voor de loonsom tot €400.000 in 2025, en verder naar 2,16% in 2027. De vrije ruimte van 1,18% over het meerdere van de loonsom boven €400.000 blijft ongewijzigd.
Ontdek meer actuele inzichten en praktische updates van Cooster.
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,7% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikelSpecifieke zorgkosten De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten.
Lees artikelAfschaffen startersaftrek De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal
Lees artikelOnbelaste reiskostenvergoeding naar € 0,25 De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor
Lees artikelYoungtimerregeling Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto
Lees artikelTarief sierteelt en ballonvaarten Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene
Lees artikel
Wil je altijd op de hoogte blijven van het laatste nieuws omtrent financiën en accountancy?
Schrijf je dan in voor onze nieuwsbrief en mis niets.
Wilt u onze nieuwsbrief niet meer ontvangen? dan kunt u zich hier uitschrijven.


