Tarieven en heffingskortingen 2027
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,75% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikel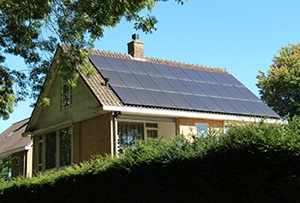
In een rechtszaak bij het gerechtshof in ’s-Hertogenbosch werd de kwestie rondom zonnepanelen van een woningcorporatie onder de loep genomen. Deze corporatie had investeringen gedaan in zonnepanelen die op hun verhuurde woningen werden geïnstalleerd. Het ging om niet-geïntegreerde zonnepanelen die op de daken bevestigd waren. De corporatie wilde zelfstandig kunnen afschrijven op deze panelen, maar de Belastingdienst was het hier niet mee eens. De kwestie werd eerst behandeld door de rechtbank en later door het gerechtshof.
De kernvraag was of de zonnepanelen konden worden beschouwd als aanhorigheid of onderdeel van het gebouw. Dit had invloed op het afschrijvingsproces. Het gerechtshof moest dus onderzoeken of de zonnepanelen als onroerend goed bestempeld konden worden. Het hof concludeerde dat de zonnepanelen wel degelijk als onroerend konden worden beschouwd, omdat ze door hun constructie en inrichting bestemd waren om permanent op hun locatie te blijven. Dit was ook duidelijk zichtbaar voor de buitenwereld.
Let op! Het feit dat de zonnepanelen verplaatst konden worden, deed niets af aan hun onroerende karakter, aldus het gerechtshof.
Het hof stelde vast dat de zonnepanelen een integraal onderdeel vormden van het gebouw, omdat ze direct en uitsluitend bijdroegen aan de energievoorziening van dat gebouw. Ze fungeerden dus als een functionele en technische eenheid met het gebouw.
Let op!Volgens het gerechtshof was het irrelevant of een deel van de opgewekte energie buiten het gebouw werd gebruikt. In zo’n geval zouden de zonnepanelen worden gezien als aanhorigheid, omdat ze dienen voor het gebouw waarop ze zijn geplaatst.
De woningcorporatie probeerde ook de zonnepanelen te kwalificeren als werktuigen om zo te profiteren van de vrijstelling voor werktuigen, maar het gerechtshof ging hier niet in mee. Deze vrijstelling is uitsluitend bedoeld voor objecten die voornamelijk gebruikt worden voor het productieproces binnen het gebouw. Het opwekken van energie valt volgens het hof niet onder deze definitie.
Het gerechtshof concludeerde dat er niet zelfstandig op de zonnepanelen kon worden afgeschreven, zelfs niet als werktuig. De zonnepanelen moesten daarom het afschrijvingsregime van het gebouw volgen, wat betekent dat de afschrijvingsmogelijkheden beperkt waren. Dit houdt in dat er slechts tot de WOZ-waarde op de zonnepanelen kon worden afgeschreven, aangezien ze onderdeel uitmaakten van het gebouw.
Ontdek meer actuele inzichten en praktische updates van Cooster.
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,75% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikelSpecifieke zorgkosten De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten.
Lees artikelAfschaffen startersaftrek De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal
Lees artikelOnbelaste reiskostenvergoeding naar € 0,25 De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor
Lees artikelYoungtimerregeling Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto
Lees artikelTarief sierteelt en ballonvaarten Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene
Lees artikel
Wil je altijd op de hoogte blijven van het laatste nieuws omtrent financiën en accountancy?
Schrijf je dan in voor onze nieuwsbrief en mis niets.
Wilt u onze nieuwsbrief niet meer ontvangen? dan kunt u zich hier uitschrijven.


