Tarieven en heffingskortingen 2027
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,7% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikel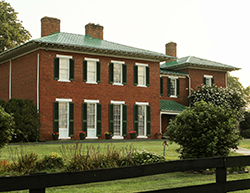 De bedrijfsopvolgingsregeling geeft een vrijstelling van 100% over de waarde van een onderneming van € 1.000.000. Boven deze waarde is een vrijstelling van 83% van toepassing. De vrijstelling geldt zowel bij een overlijden als bij een schenking van aandelen.
In de casus bij het hof Amsterdam is sprake van een schenking van aandelen in een vastgoed-bv, waarbij een beroep is gedaan op de BOR. De vastgoed-bv verhuurt naast enkele kantoorunits een hotelgebouw. De bv voert haar werkzaamheden uit in een van haar eigen kantoorunits. 83,9% van de totale waarde van het vastgoed ziet op het hotelgebouw, het restant van 16,1% op het kantoorgebouw. De bv heeft zelf 4,9% van het totaal in gebruik. Naast het vastgoed bezit de bv een aanzienlijk bedrag aan liquide middelen.
De rechtbank heeft in 2018 in deze zaak geoordeeld dat er geen sprake is van het drijven van een onderneming. Gelet op de aard en omvang van de arbeid die wordt verricht met betrekking tot het vastgoed, is volgens het hof wel degelijk sprake van het drijven van een onderneming.
Er is namelijk sprake van een intensieve bemoeienis bij de vastgoedexploitatie. Daarnaast is bij de verhuur van het hotelgebouw sprake van een hoger rendement dan het normrendement (IPD Nederlandse vastgoedindex). Het verhuurde kantoorgebouw valt overigens buiten de onderneming, met uitzondering van de eigen gebruikte unit.
Uiteindelijk werd 88,7% aangemerkt als ondernemingsvermogen. Daarnaast wordt 83,9% van de aanwezige liquide middelen als ondernemingsvermogen aangemerkt. Daarboven mag nog eens 5% van het ondernemingsvermogen als vrijgesteld beleggingsvermogen worden meegeteld. Al met al een interessante uitspraak.
De Belastingdienst is steevast van mening dat bij vastgoedverhuur sprake is van een beleggingsactiviteit. Op grond van deze uitspraak en van rechtspraak van een aantal jaren geleden kan bij verhuur van vastgoed wel degelijk sprake zijn van een onderneming. Het loont dus om dit samen met ons nader uit te zoeken.
Ontdek meer actuele inzichten en praktische updates van Cooster.
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,7% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikelSpecifieke zorgkosten De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten.
Lees artikelAfschaffen startersaftrek De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal
Lees artikelOnbelaste reiskostenvergoeding naar € 0,25 De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor
Lees artikelYoungtimerregeling Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto
Lees artikelTarief sierteelt en ballonvaarten Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene
Lees artikel
Wil je altijd op de hoogte blijven van het laatste nieuws omtrent financiën en accountancy?
Schrijf je dan in voor onze nieuwsbrief en mis niets.
Wilt u onze nieuwsbrief niet meer ontvangen? dan kunt u zich hier uitschrijven.


