Wat is een woning?
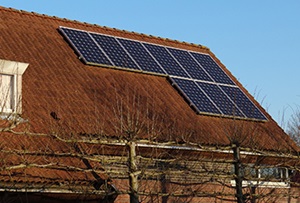
Voor toepassing van 0% btw moeten de zonnepanelen geïnstalleerd worden op of in de onmiddellijke nabijheid van een woning. Elke onroerende zaak die bestemd is voor permanente bewoning door een particulier is een woning. Ook elk pand dat niet voldoet aan deze definitie, maar welke volgens de Basisregistratie Adressen en Gebouwen (BAG) mede een woonfunctie heeft of een vakantiewoning is, wordt voor het 0% btw-tarief echter aangemerkt als woning.
Let op! Het maakt niet uit wie de afnemer is van de zonnepanelen. Het nultarief geldt daarom ook voor woningcorporaties die zonnepanelen (laten) installeren op of in de onmiddellijke nabijheid van hun woningen.
Wat is een zonnepaneel?
Een zonnepaneel wekt uit zonlicht via zonnecellen elektriciteit op. Toepassing van 0% btw is alleen mogelijk voor zonnepanelen en niet voor andere producten die gebruikmaken van de zon maar daar geen elektriciteit mee opwekken of voor zogenaamde combiproducten. Zo geldt het nultarief niet voor zonnecollectoren die zonlicht in warmte omzetten, PTV-panelen, zonneramen of zonwering met zonnecellen.
Let op! Op zonnepanelen als dakbedekking is ook 0% btw van toepassing. Zonnepanelen als dakbedekking zijn dakpannen of dakpanelen die naast een energieopwekkende functie ook het dak wind- en waterdicht maken.
Levering en installatie
Toepassing van 0% btw is alleen mogelijk voor levering en installatie van zonnepanelen. Dit omvat alle leveringen en diensten die direct noodzakelijk zijn voor het aanbrengen en functioneren van de zonnepanelen.
Let op! Verhuur van zonnepanelen blijft belast met 21% btw, dus ook wanneer deze zonnepanelen op of in de onmiddellijke nabijheid van woningen zijn geïnstalleerd.
Zonnepanelen en nieuwbouwwoningen
Nieuwbouwwoningen die met zonnepanelen worden opgeleverd, kennen straks twee regimes:
- Zonnepanelen zonder een functie als dakbedekking (niet-geïntegreerde zonnepanelen) worden afgesplitst van de bouwsom en belast met 0% btw.
- Zonnepanelen met ook een functie als dakbedekking (geïntegreerde zonnepanelen) gaan mee in de bouwsom tegen 21% btw.
Vooruitbetaling in 2022
Betaalt een afnemer in 2022 al voor zonnepanelen die in 2023 geleverd en geïnstalleerd worden op of in de onmiddellijke nabijheid van een woning, dan is hierover in beginsel 21% btw verschuldigd en dus niet 0% btw. De leverancier/installateur moet in die situatie een factuur verstrekken met 21% btw.
Tip! De regels rondom de btw op vooruitbetaling zijn afhankelijk van het tijdstip waarop een factuur wordt uitgereikt of had moeten worden uitgereikt. Dit laatste moet vóór het tijdstip van opeisbaarheid van de vooruitbetaling. Neem bij vragen over uw specifieke situatie contact met ons op.
Let op! Het plan om de btw op de levering en installatie van zonnepanelen op of in de nabijheid van woningen terug te brengen naar 0% moet nog door de Tweede en Eerste Kamer worden aangenomen.



