19 juli 2021 — Fiscale aangifte verzorgen, Fiscale advisering, Loonadministratie — 1 minuut

Online borrelen, hoe zit het fiscaal?

Arend van Westerneng

Online borrel

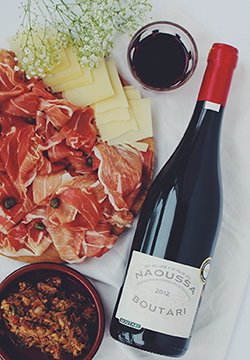
Online borrelenBij een online borrel stuurt de werkgever zijn werknemers enkele drankjes en hapjes om er al dan niet gezamenlijk van te genieten. Een dergelijk pakket is in beginsel niet vrijgesteld en dus belast als loon. Je kunt het wel onderbrengen in de werkkostenregeling.

Vrije ruimte

Brengt u het onder in de werkkostenregeling, dan blijft het borrelpakket onbelast voor de werknemer. Blijft je dit jaar met je vergoedingen en verstrekkingen binnen de vrije ruimte van de werkkostenregeling, dan hoef je ook geen belasting te betalen. Schiet je over de vrije ruimte heen, dan betaal je als werkgever 80% eindheffing over het meerdere.

Wanneer onbelast?

Het borrelpakket is alleen onbelast als de werkruimte thuis voldoet aan de fiscale eisen. Er moet dan sprake zijn van een werkruimte thuis die zelfstandig is en dus over een eigen ingang en sanitair beschikt. Ook moet je de werkruimte van je werknemer huren en moet de werknemer in die ruimte werken. Is aan al deze voorwaarden voldaan, dan is het borrelpakket onbelast.

Verzendkosten

Ook de verzendkosten van het borrelpakket tellen mee voor de belastingheffing. Een borrelpakket van € 40 plus € 10 verzendkosten betekent dus een totale waarde van € 50, die je desgewenst kunt onderbrengen in de werkkostenregeling.

Heb je vragen over de belastingheffing over een borrelpakket, neem dan contact met ons op.
Recent nieuws

Ontdek meer actuele inzichten en praktische updates van Cooster.

13 november 2026 Belastingplan

Geleidelijker transitiepad youngtimerregeling

In de Wet Belastingplan 2027 wordt de leeftijdsgrens voor de youngtimerregeling per 1 januari 2027 verhoogd naar 17 jaar en per 1 januari 2028 naar 20 jaar. Hierdoor valt echter een groep gebruikers tijdelijk uit de regeling (in 2028 en 2029), om er

Lees artikel
13 november 2026 Belastingplan

Tweede Kamer stemt in met gewijzigd Belastingplan en Novelle box 3

Op 12 november 2026 heeft de Tweede Kamer het Belastingplan en de Novelle uitbreiding vermogenswinstbelasting box 3 aangenomen. Naast het Belastingplan is ook een aantal amendementen aangenomen, die het eerdere plan wijzigen. Amendement Pro en

Lees artikel
12 november 2026 Ondernemingswinst

Strenge eisen urenregistratie voor zelfstandigenaftrek

Voor ondernemers is de zelfstandigenaftrek een belangrijke fiscale faciliteit. Om hiervoor in aanmerking te komen, moet een ondernemer voldoen aan het zogenoemde urencriterium. Dit betekent dat hij in een kalenderjaar minimaal 1.225 uren aan zijn

Lees artikel
12 november 2026 Successiewet

Civiel vernietigde schenking blijft belast als de dwaling is voorgewend

Ouders schenken in 2014 certificaten van aandelen in hun bedrijf aan hun drie kinderen. Dankzij de bedrijfsopvolgingsregeling (BOR) blijft de schenkbelasting beperkt, mits de kinderen het bedrijf vijf jaar voortzetten. Als in 2017 een faillissement

Lees artikel
12 november 2026 Vennootschapsbelasting

Met borg geen risico, zonder borg niet zakelijk

Een vennootschap financiert de huurkoop waarmee een gelieerde vennootschap per 1 januari 2015 een onderneming overneemt. De verkoper blijft eigenaar tot de laatste termijn en laat de aandeelhouder achter beide vennootschappen borg staan. De

Lees artikel
06 november 2026 Algemeen

Ophef over businessclub-contributie: bespreek het met ons

Heeft u een lidmaatschap van een businessclub? Dan is het verstandig om nu even met ons te sparren over de fiscale verwerking. De Belastingdienst heeft deze maand tientallen ondernemers en dga's aangeschreven die lid zijn van de businessclub van

Lees artikel

Blijf op de hoogte

Wil je altijd op de hoogte blijven van het laatste nieuws omtrent financiën en accountancy?
Schrijf je dan in voor onze nieuwsbrief en mis niets.

Aanmelden nieuwsbrief

Wilt u onze nieuwsbrief niet meer ontvangen? dan kunt u zich hier uitschrijven.