Tarieven en heffingskortingen 2027
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,75% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikel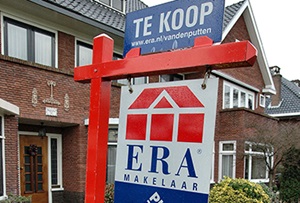
Bij de aankoop van een pand komt de overdrachtsbelasting om de hoek kijken. Het standaardtarief voor deze belasting is 10,4%. Voor woningen geldt er echter een gereduceerd tarief van 2%.
Tip! Jongeren van 18 tot 35 jaar kunnen een eenmalige vrijstelling van overdrachtsbelasting krijgen, mits de aankoopprijs van de woning niet hoger is dan € 525.000 (in 2025).
Recent heeft het gerechtshof in Den Haag geoordeeld over de betekenis van ‘anders dan tijdelijk’. In deze zaak kocht een echtpaar twee woningen. Terwijl de ene woning verbouwd werd, gebruikten ze de andere als hun hoofdverblijf. Dit duurde meer dan zeven maanden, waarna ze de verbouwde woning betrokken.
Het hof moest bepalen of het verblijf van zeven maanden voldeed om het 2%-tarief toe te passen. Het hof oordeelde dat dit inderdaad het geval was. Dit oordeel was onder andere gebaseerd op de discussie over tijdelijk wonen tijdens verbouwingen, waarin een minimale termijn van zes maanden werd genoemd.
Met een verblijf langer dan zes maanden stelt het hof dat je de intentie hebt om de woning langer dan tijdelijk als hoofdverblijf te gebruiken. Dit geldt zelfs als van tevoren al bekend is dat de woning door de verbouwing van een andere woning tijdelijk bewoond zal worden.
Het arrest laat ook zien dat er een uitzondering kan gelden voor de zes maanden bij misbruik. Bijvoorbeeld als iemand een woning koopt, deze verhuurt voor een half jaar en daarna direct weer te koop aanbiedt.
De staatssecretaris heeft inmiddels aangegeven dat hij geen cassatie zal instellen tegen de uitspraak bij de Hoge Raad. Hij verduidelijkt dat ook hij het eens is dat er voor het begrip ‘anders dan tijdelijk’ aansluiting kan worden gezocht bij de termijn van zes maanden. Bovendien wijst hij erop dat bij misbruik van deze termijn uitzonderingen gemaakt kunnen worden.
Ontdek meer actuele inzichten en praktische updates van Cooster.
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,75% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikelSpecifieke zorgkosten De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten.
Lees artikelAfschaffen startersaftrek De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal
Lees artikelOnbelaste reiskostenvergoeding naar € 0,25 De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor
Lees artikelYoungtimerregeling Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto
Lees artikelTarief sierteelt en ballonvaarten Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene
Lees artikel
Wil je altijd op de hoogte blijven van het laatste nieuws omtrent financiën en accountancy?
Schrijf je dan in voor onze nieuwsbrief en mis niets.
Wilt u onze nieuwsbrief niet meer ontvangen? dan kunt u zich hier uitschrijven.


