Tarieven en heffingskortingen 2027
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,75% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikelU mag als ondernemer beperkt afschrijven op uw gebouwen. Als ondernemer in de inkomstenbelasting geldt voor gebouwen die u zelf gebruikt, een beperking tot maximaal 50% van de WOZ-waarde. Ondernemingen in de vennootschapsbelasting, zoals bv’s, mogen in beginsel afschrijven tot 100% van de WOZ-waarde.
Let op! De beperking qua afschrijven geldt ook voor de ondergrond en de aanhorigheden. Voor het gerechtshof in Den Bosch kwam onlangs de vraag aan de orde wat we hier precies onder moeten verstaan.
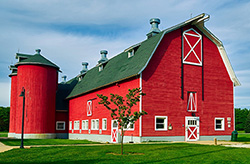 De zaak betrof een agrarisch bedrijf. Concreet ging het om de vraag of de mestsilo, het strooiselhok, de erfverharding en de sleufsilo’s tot de aanhorigheden behoorden.
Het hof komt tot de conclusie dat voor de term aanhorigheden beslissend is of de bouwwerken ‘behoren bij, in gebruik zijn bij en dienstbaar zijn aan’ het gebouw. Dit is ook afhankelijk van het bedrijfsproces. Dit betekent dat de vraag of een bouwwerk als aanhorigheid is aan te merken, afhankelijk is van het gebruik dat ervan wordt gemaakt, in dit geval het gebruik binnen een agrarisch bedrijf. Het hof komt in deze zaak tot de conclusie dat de betreffende bouwwerken een aanhorigheid zijn, zodat er ook beperkt op kan worden afgeschreven.
Volgens het hof behoort zelfs de erfverharding tot het gebouw, aangezien het voor het bedrijf van belang is dat de gebouwen bereikbaar zijn.
Heeft u vragen over het afschrijven op gebouwen, neem dan contact met ons op.
Ontdek meer actuele inzichten en praktische updates van Cooster.
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit. 2027 2026 Tarief schijf 1 36,23% 35,75% Tarief schijf 2 38,16% 37,56% Tarief schijf 3 49,5%
Lees artikelSpecifieke zorgkosten De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten.
Lees artikelAfschaffen startersaftrek De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal
Lees artikelOnbelaste reiskostenvergoeding naar € 0,25 De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor
Lees artikelYoungtimerregeling Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto
Lees artikelTarief sierteelt en ballonvaarten Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene
Lees artikel
Wil je altijd op de hoogte blijven van het laatste nieuws omtrent financiën en accountancy?
Schrijf je dan in voor onze nieuwsbrief en mis niets.
Wilt u onze nieuwsbrief niet meer ontvangen? dan kunt u zich hier uitschrijven.


