09 mei 2023 — Overige advisering, Cooster Legal Services — 1 minuut

Aftrek verblijfkosten eigen rijders voor 2023 fors hoger

Jan van Leeuwen

Voorwaarden aftrek

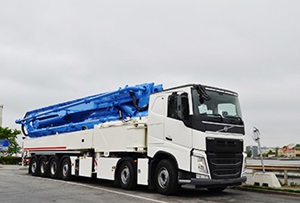
Vrachtwagen

De vaste aftrek geldt onder de volgende voorwaarden:

  • De rit duurt langer dan 24 uur.
  • De verste bestemming mag niet in Nederland liggen. Er is geen maximum afstand.
  • De regeling geldt voor alle meerdaagse ritten in het jaar.
  • Het aantal gereden dagen moet u kunnen aantonen, bijvoorbeeld met facturen en tachograafschijven.
  • De vertrek- en terugkomdag tellen elk mee voor een halve dag.
  • U geeft de winst aan in de aangifte inkomstenbelasting.

Let op! U mag ieder jaar opnieuw beslissen of u de regeling van het vaste bedrag gebruikt. Als u gebruikmaakt van de regeling, hoeft u de verblijfkosten niet aan te tonen.

Ritten korter dan 24 uur

De regeling geldt ook voor internationale ritten die starten op meer dan 50 kilometer van het woonadres van de ondernemer, ook als deze korter duren dan 24 uur.

Hierbij gelden de volgende voorwaarden:

  • Deze ritten vinden plaats op aaneengesloten dagen, eventueel met ritten waarbij men meer dagen aaneengesloten in het buitenland verblijft.
  • Het traject van elke rit bevindt zich in zijn geheel buiten een afstand van 50 km van het woonadres van de ondernemer.

Tip! U hoeft de regeling niet toe te passen als de kosten hoger zijn. In dat geval moet u deze kosten dan wel kunnen aantonen. Bewaar dan met name facturen.

Let op! Bovenstaande regeling geldt alleen voor ondernemers waarvan de winst in de inkomstenbelasting belast wordt. Eigen rijders met een bv kunnen hun verblijfkosten onbelast door de bv laten vergoeden volgens de regels die gelden voor werknemers.
Recent nieuws

Ontdek meer actuele inzichten en praktische updates van Cooster.

29 oktober 2026 Inkomstenbelasting

Liquidatie bv leidt tot navordering pensioen en stamrecht

Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een vordering van € 117.190 op de dga. In zijn aangifte 2020 vermeldt de dga geen inkomen uit

Lees artikel
29 oktober 2026 Overige heffingen

Parkeerbelasting bij ophalen klein pakketje

Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een pakketje hoeft op te halen bij het nabijgelegen afhaalpunt. De man blijft ondertussen zelf in

Lees artikel
29 oktober 2026 Arbeidsrecht

Werkgever mag verplichte kantoordagen invoeren

Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit nieuwe beleid. De werkgever stapt daarop naar de rechter om vervangende toestemming te vragen

Lees artikel
29 oktober 2026 Ondernemingswinst

Hof stelt eisen aan navordering na klikbrief

Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken kreeg met een boekenonderzoek. De inspecteur mocht zelfs navorderen over een jaar waarin

Lees artikel
29 oktober 2026 Inkomstenbelasting

Gratis werken toch belast

Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar de curator. Daarom wil hij geen inkomen op eigen naam. De inspecteur belast hem toch voor

Lees artikel
22 oktober 2026 Formeel recht

Rechter mag een te late machtiging negeren

Een adviesbureau dient op 22 juli 2024 hoger beroep in tegen een naheffing van de belasting van personenauto's en motorrijwielen (bpm). Het adviesbureau stuurt een machtiging mee die al ruim drie jaar oud is. Het hof vraagt een machtiging van hooguit

Lees artikel

Blijf op de hoogte

Wil je altijd op de hoogte blijven van het laatste nieuws omtrent financiën en accountancy?
Schrijf je dan in voor onze nieuwsbrief en mis niets.

Aanmelden nieuwsbrief

Wilt u onze nieuwsbrief niet meer ontvangen? dan kunt u zich hier uitschrijven.